
BVDW-Studie: Digitale Wirtschaft erwirtschaftet 481 Milliarden Euro Bruttowertschöpfung
Was wir nicht messen, können wir nicht gezielt stärken: Erstmals wird die Digitale Wirtschaft in Deutschland auf Organisationsebene vermessen. Mithilfe des KI-gestützten webAI-Ansatzes unseres Partners, der ZAW-Ausgründung ISTARI.AI, wurde jedes Unternehmen nach seiner tatsächlichen Geschäftstätigkeit klassifiziert, nicht nach seinem Branchencode. Der Bericht zeigt, wie groß die Digitale Wirtschaft wirklich ist, woraus sie besteht und was sie zur Wirtschaftsleistung beiträgt.
Download Insight ReportEinleitung
Die Digitalisierung prägt heute nahezu jeden Bereich wirtschaftlicher Aktivität. Sie verändert, wie Unternehmen produzieren, kommunizieren und Entscheidungen treffen – und schafft die Grundlagen von Wertschöpfung neu. Und trotzdem versuchen wir bis heute allzu oft, Wirtschaft in einer alten Logik zu erfassen: entlang starrer Branchencodes, die kaum noch abbilden, wie Unternehmen tatsächlich arbeiten und wirtschaftlichen Wert schaffen.
Genau deshalb blieb die Digitale Wirtschaft bislang weitgehend unsichtbar. Denn sie ist kein einzelner Wirtschaftszweig, sondern eine neue Wirtschaftslogik, die Geschäftsmodelle, Wertschöpfungsketten und Märkte weit über den Technologiebereich hinaus prägt. Mit der Studie „Die Vermessung der Digitalen Wirtschaft“ machen wir ihre Dimension erstmals in ihrer Breite sichtbar – nicht anhand formaler Branchenzugehörigkeit, sondern anhand der tatsächlichen Bedeutung digitaler Technologien für die Wertschöpfung eines jeden Unternehmens.
Die zentralen Ergebnisse auf einem Blick:
Die Digitale Wirtschaft ist ein zentraler Wirtschaftsfaktor für Deutschland. 481 Milliarden Euro, also knapp zwölf Prozent der deutschen Bruttowertschöpfung erwirtschaftet die Digitale Wirtschaft. Gleichzeitig reicht die digitale Wertschöpfung weit über sie hinaus und übersteigt eine Billion Euro. Damit ist mehr als ein Viertel der Bruttowertschöpfung digital geprägt.
Die Digitale Wirtschaft – was ist das eigentlich?
Zunächst ist allerdings fraglich, wie man die Digitale Wirtschaft und digitale Wertschöpfung überhaupt definiert.
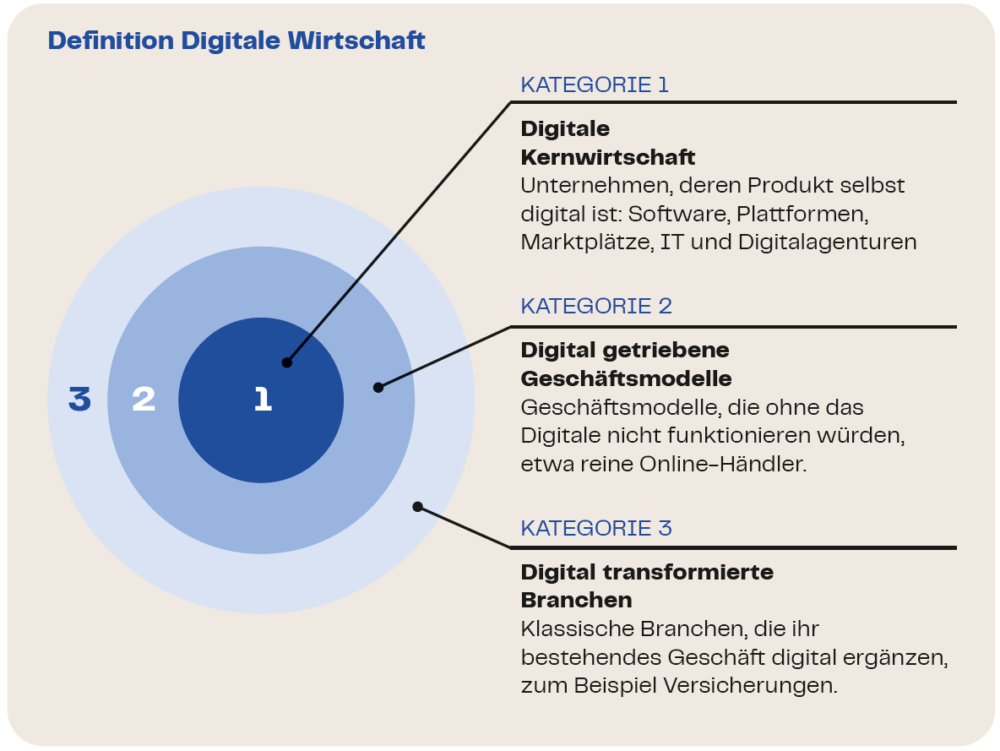
Die Studie ordnet digitale Wertschöpfung erstmals entlang konzentrischer Kreise um einen digitalen Kern ein. Die digitale Kernwirtschaft mit Unternehmen, deren Produkte und Leistungen selbst digital sind, und digital getriebene Geschäftsmodelle, die ohne digitale Technologien nicht funktionieren würden, bilden die ersten beiden Kreise. Sie sind die Digitale Wirtschaft und umfassen rund 229.000 Unternehmen. Der dritte Kreis erfasst digital transformierte Branchen. Bei ihnen ist das Kerngeschäft selbst nicht digital, zugleich werden ihre Prozesse, Produkte oder Geschäftsmodelle maßgeblich durch digitale Technologien verändert.
Damit schafft die Studie ein einheitliches Verständnis. Sie orientiert sich daran grob an dem Multi-Layer Approach der OECD.
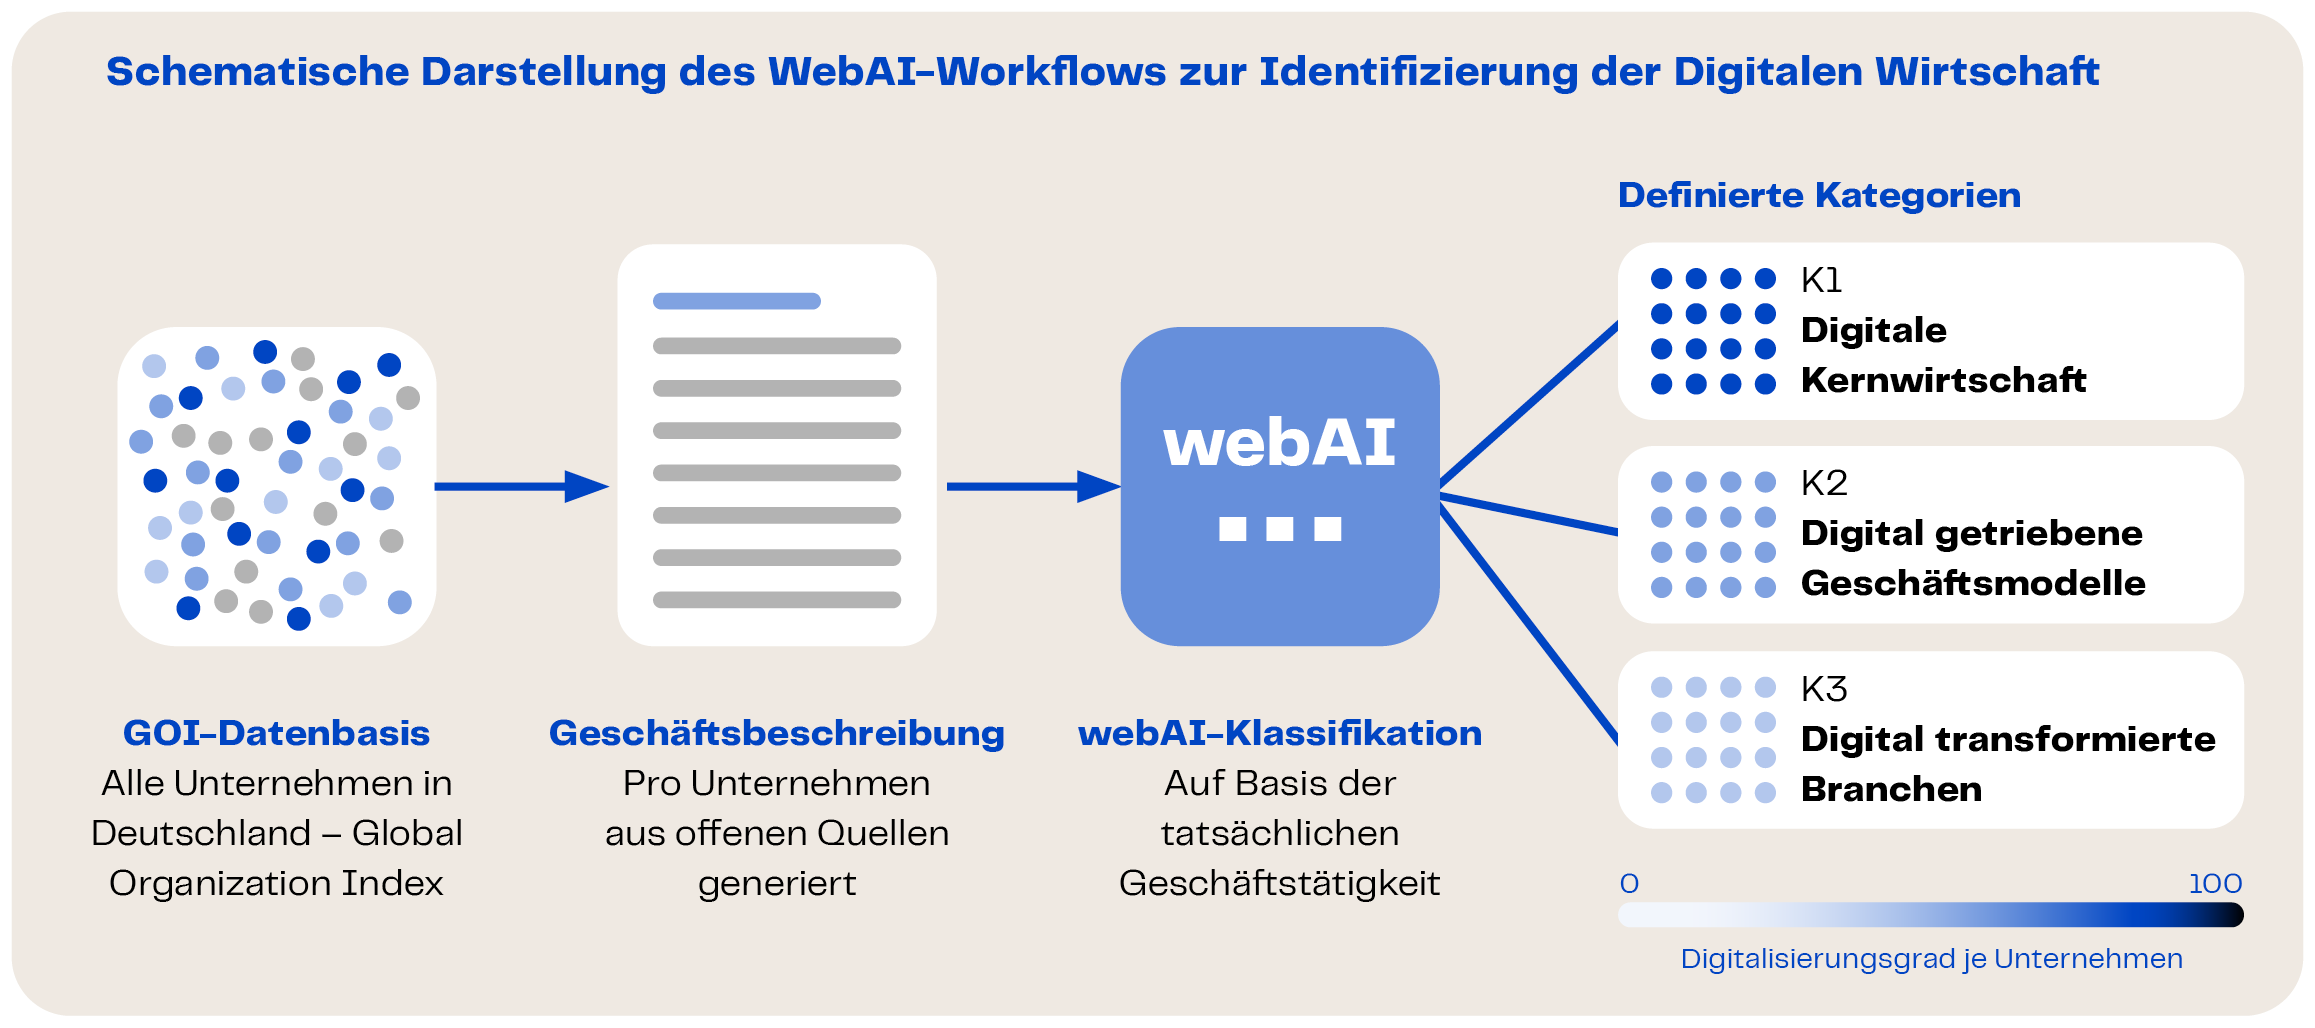
Der innovative Ansatz dieser Studie liegt darin, die Digitale Wirtschaft nicht über bestehende Statistik- oder Branchensystematiken zu vermessen, sondern sie unmittelbar anhand der tatsächlichen digitalen Wertschöpfung von Unternehmen zu erfassen. Statt Unternehmen pauschal einer Branche zuzuordnen, wird untersucht, welcher Anteil ihrer wirtschaftlichen Leistung tatsächlich auf digitalen Produkten, Dienstleistungen, Infrastrukturen oder Geschäftsmodellen basiert. Dadurch werden auch digitale Wertschöpfungsanteile sichtbar, die in klassischen Wirtschaftsstatistiken häufig verborgen bleiben. Die Studie ermöglicht so erstmals eine differenzierte und realitätsnahe Vermessung der Digitalen Wirtschaft über Branchen- und Sektorgrenzen hinweg und schafft eine belastbare Grundlage für wirtschafts- und digitalpolitische Entscheidungen.
Die Ergebnisse im Detail
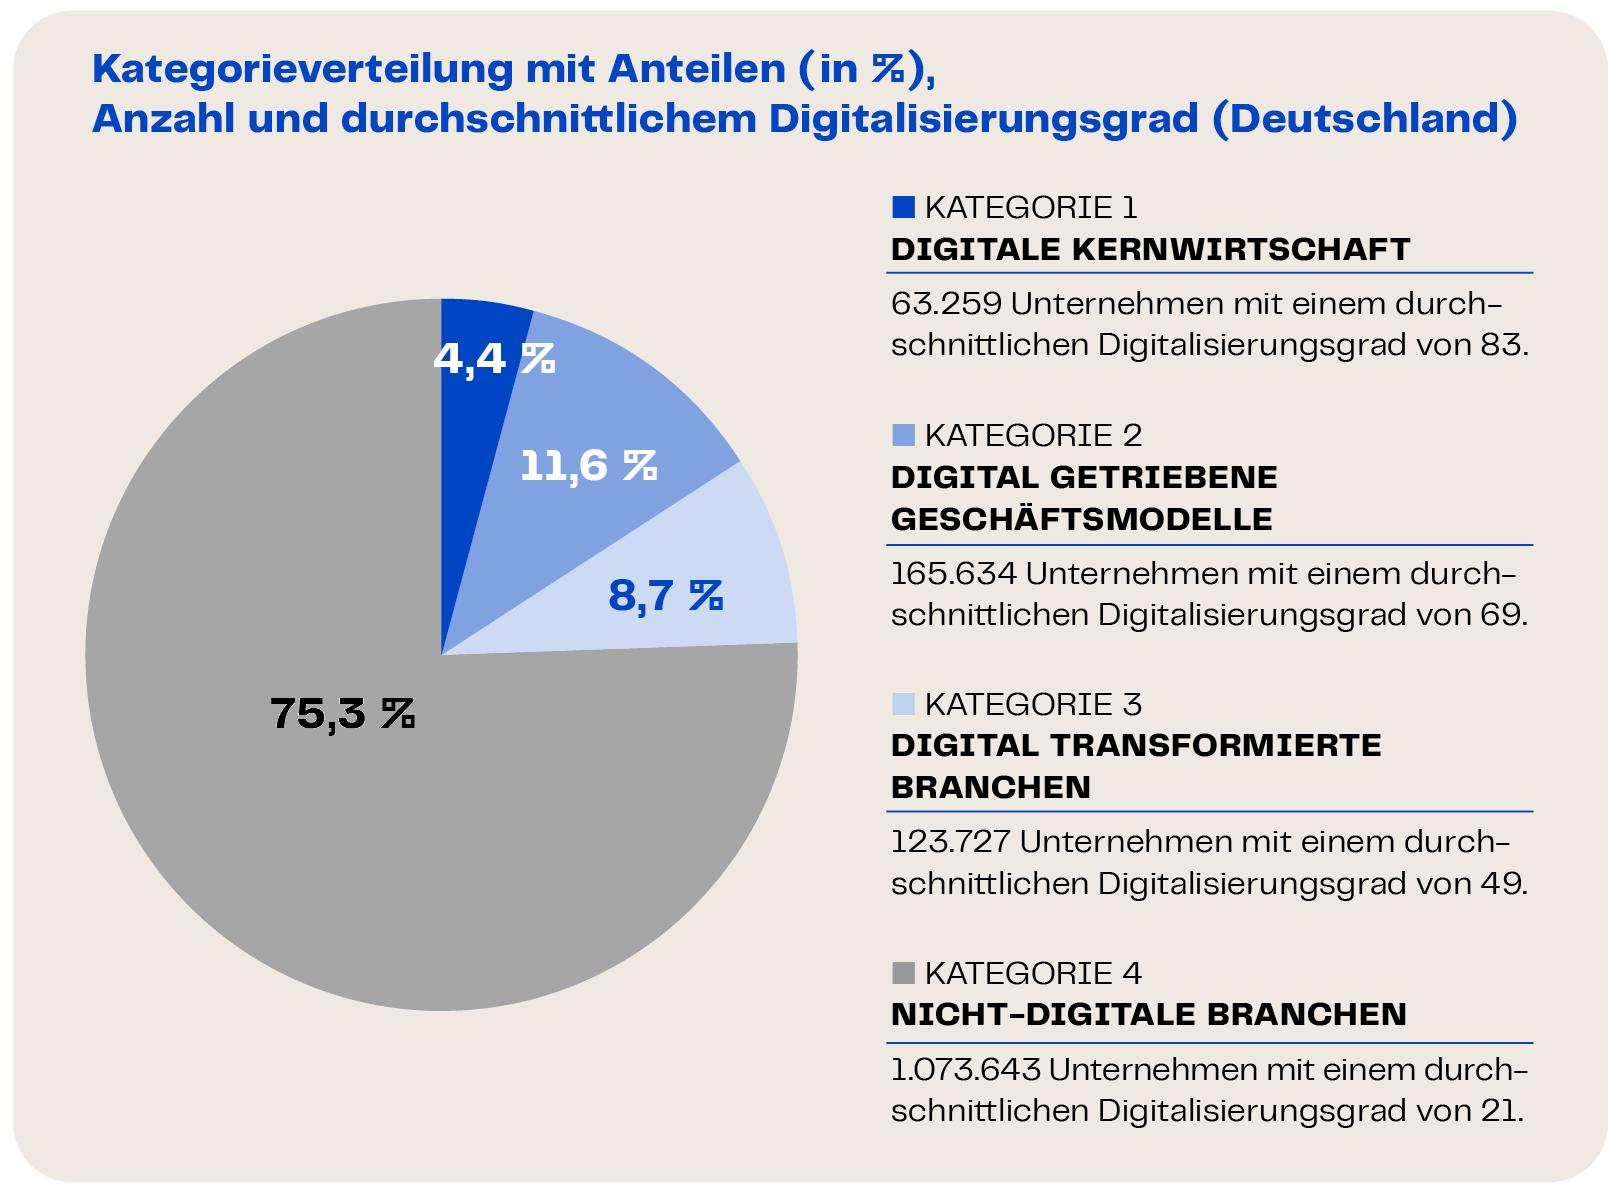
Das zentrale Ergebnis der Analyse: 24,7 Prozent aller analysierten Unternehmen sind mindestens einer der drei Kategorien der Digitalen Wirtschaft zuzuordnen. Die untenstehende Abbildung zeigt, wie sich dieser Anteil auf die Kategorien aufteilt. Auf die digitale Kernwirtschaft entfallen 4,4 Prozent beziehungsweise knapp 63.000 Unternehmen, auf Unternehmen mit digital getriebenen Geschäftsmodellen 11,6 Prozent oder rund 166.000 Unternehmen und auf Unternehmen aus digital transformierten Branchen 8,7 Prozent beziehungsweise etwa 124.000 Unternehmen. Er liegt in der digitalen Kernwirtschaft bei 83, sinkt über 69 bei den digital getriebenen Geschäftsmodellen auf 49 bei den digital transformierten Branchen und erreicht bei den nicht-digitalen Branchen lediglich 21. Die Abstufung bestätigt die innere Logik des Kreismodells: Je weiter außen eine Kategorie liegt, desto geringer das durchschnittliche Gewicht des Digitalen in der Wertschöpfung.
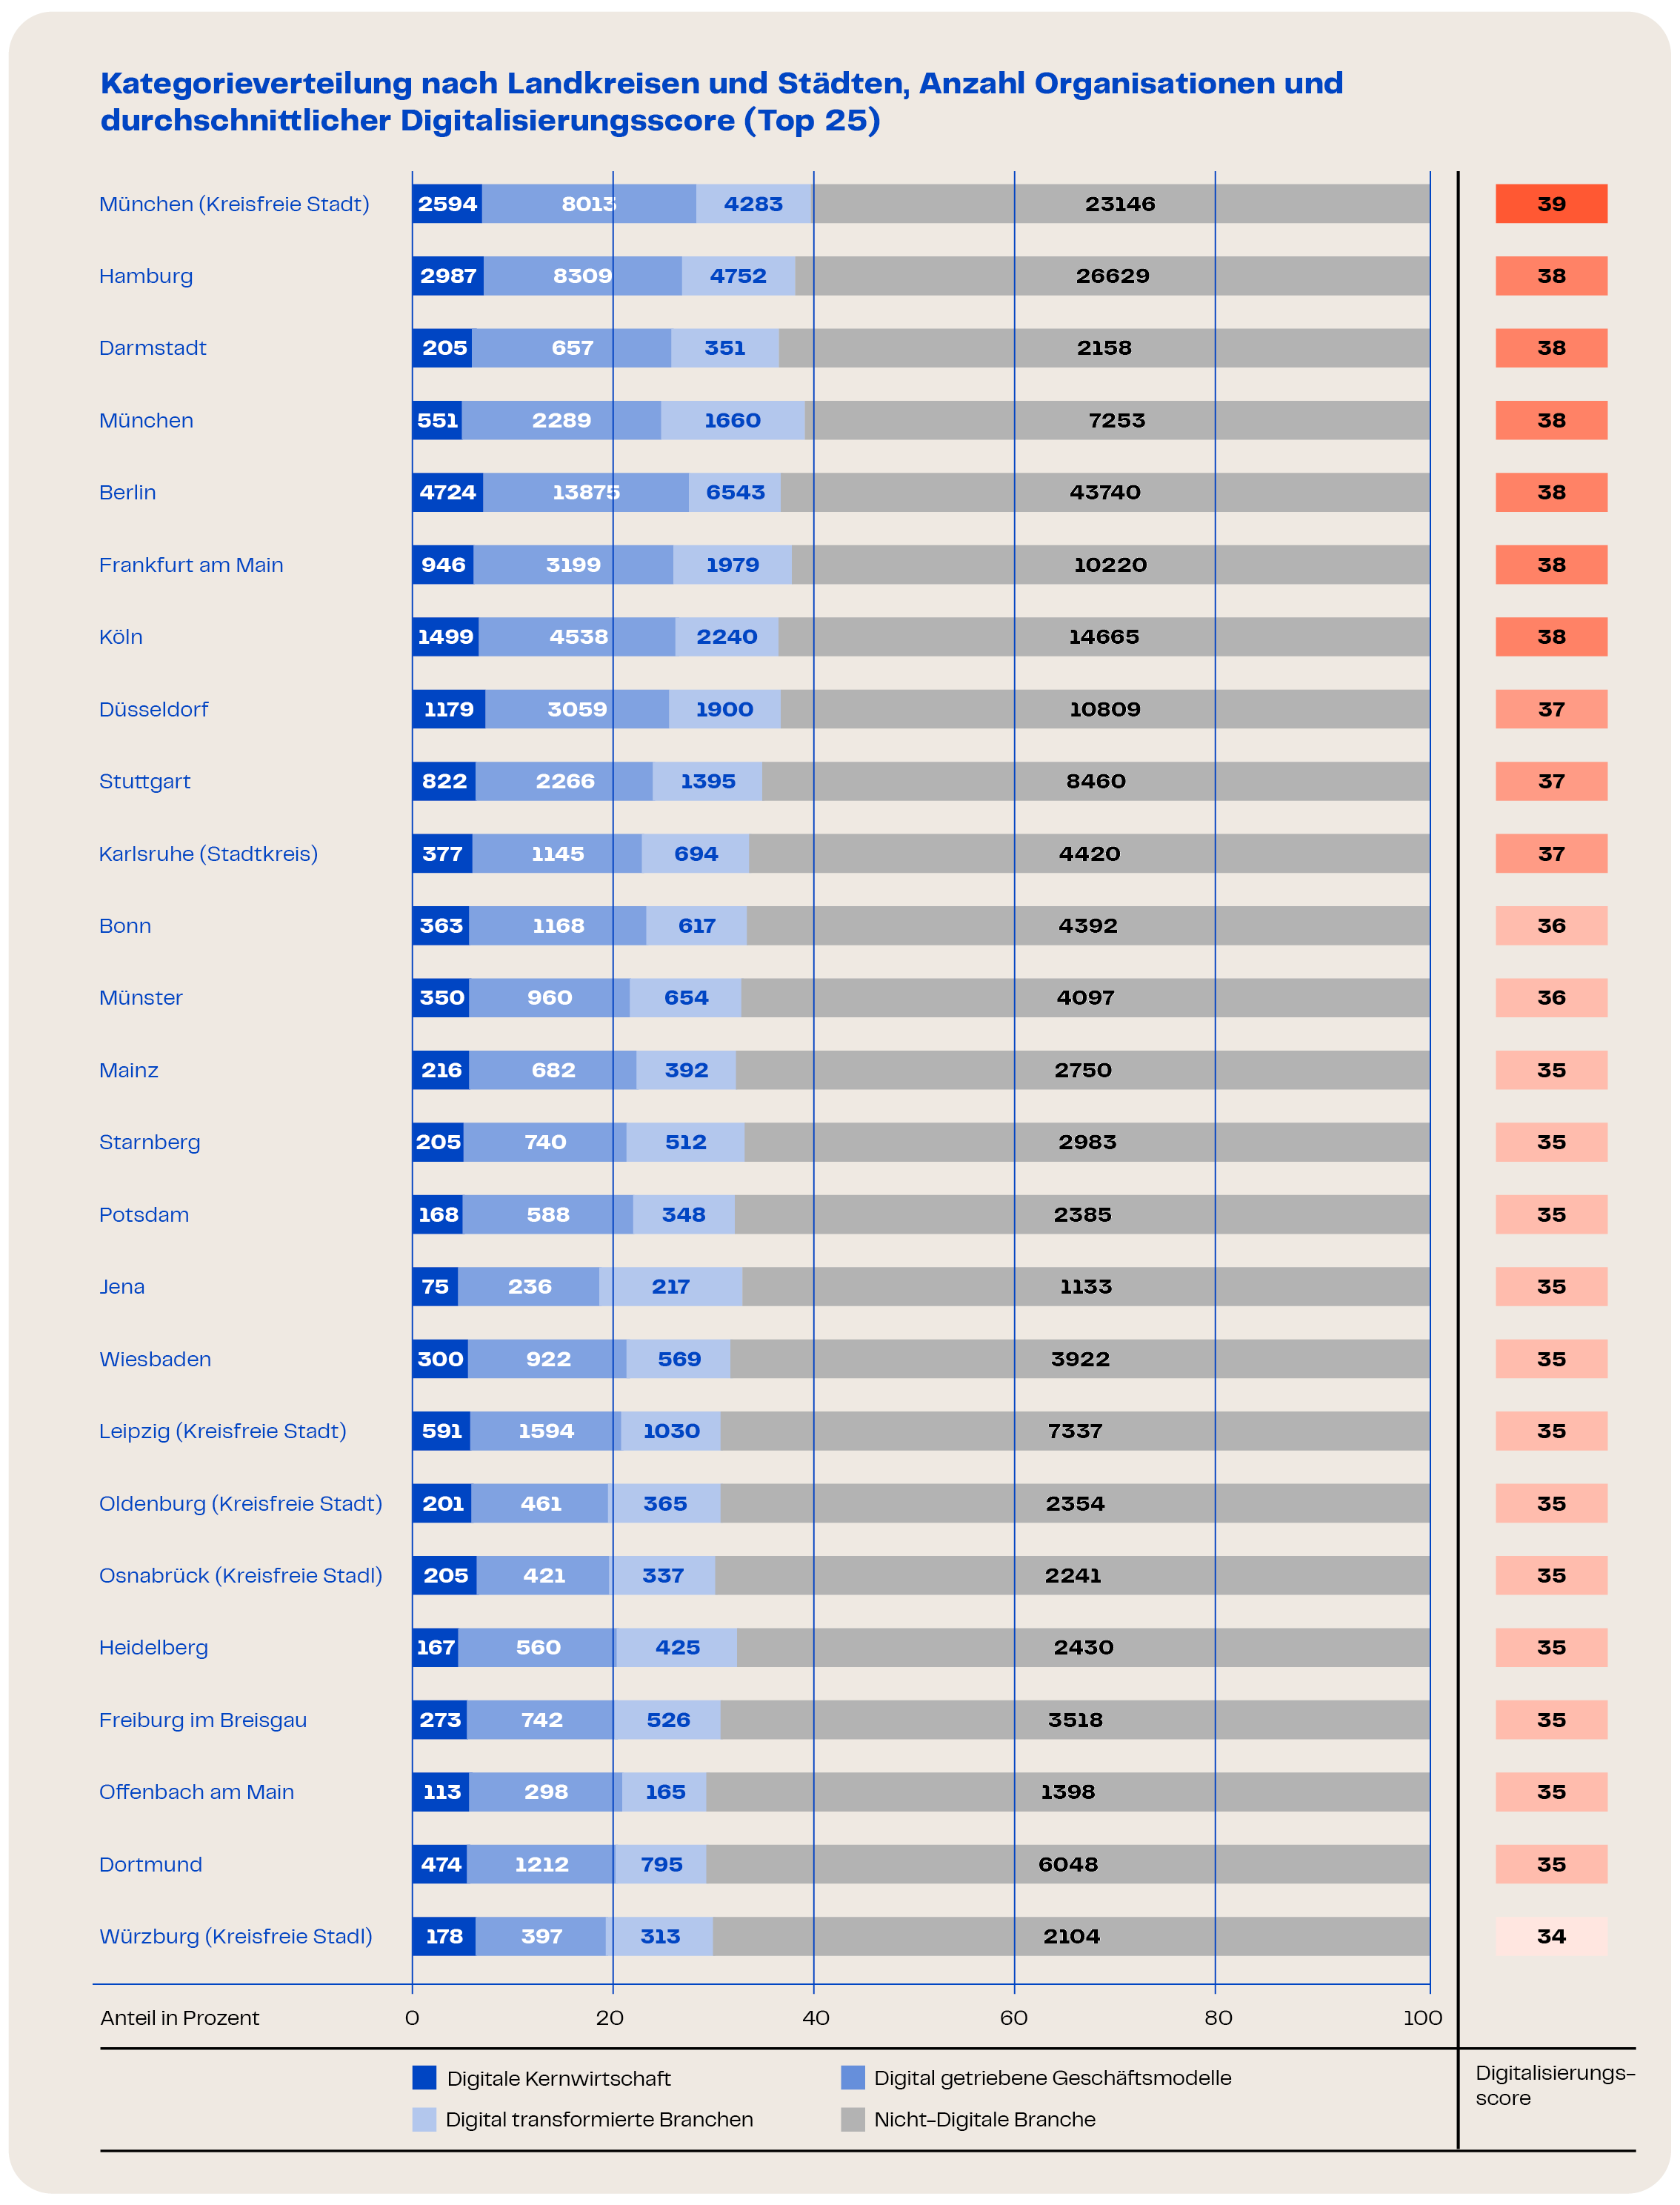
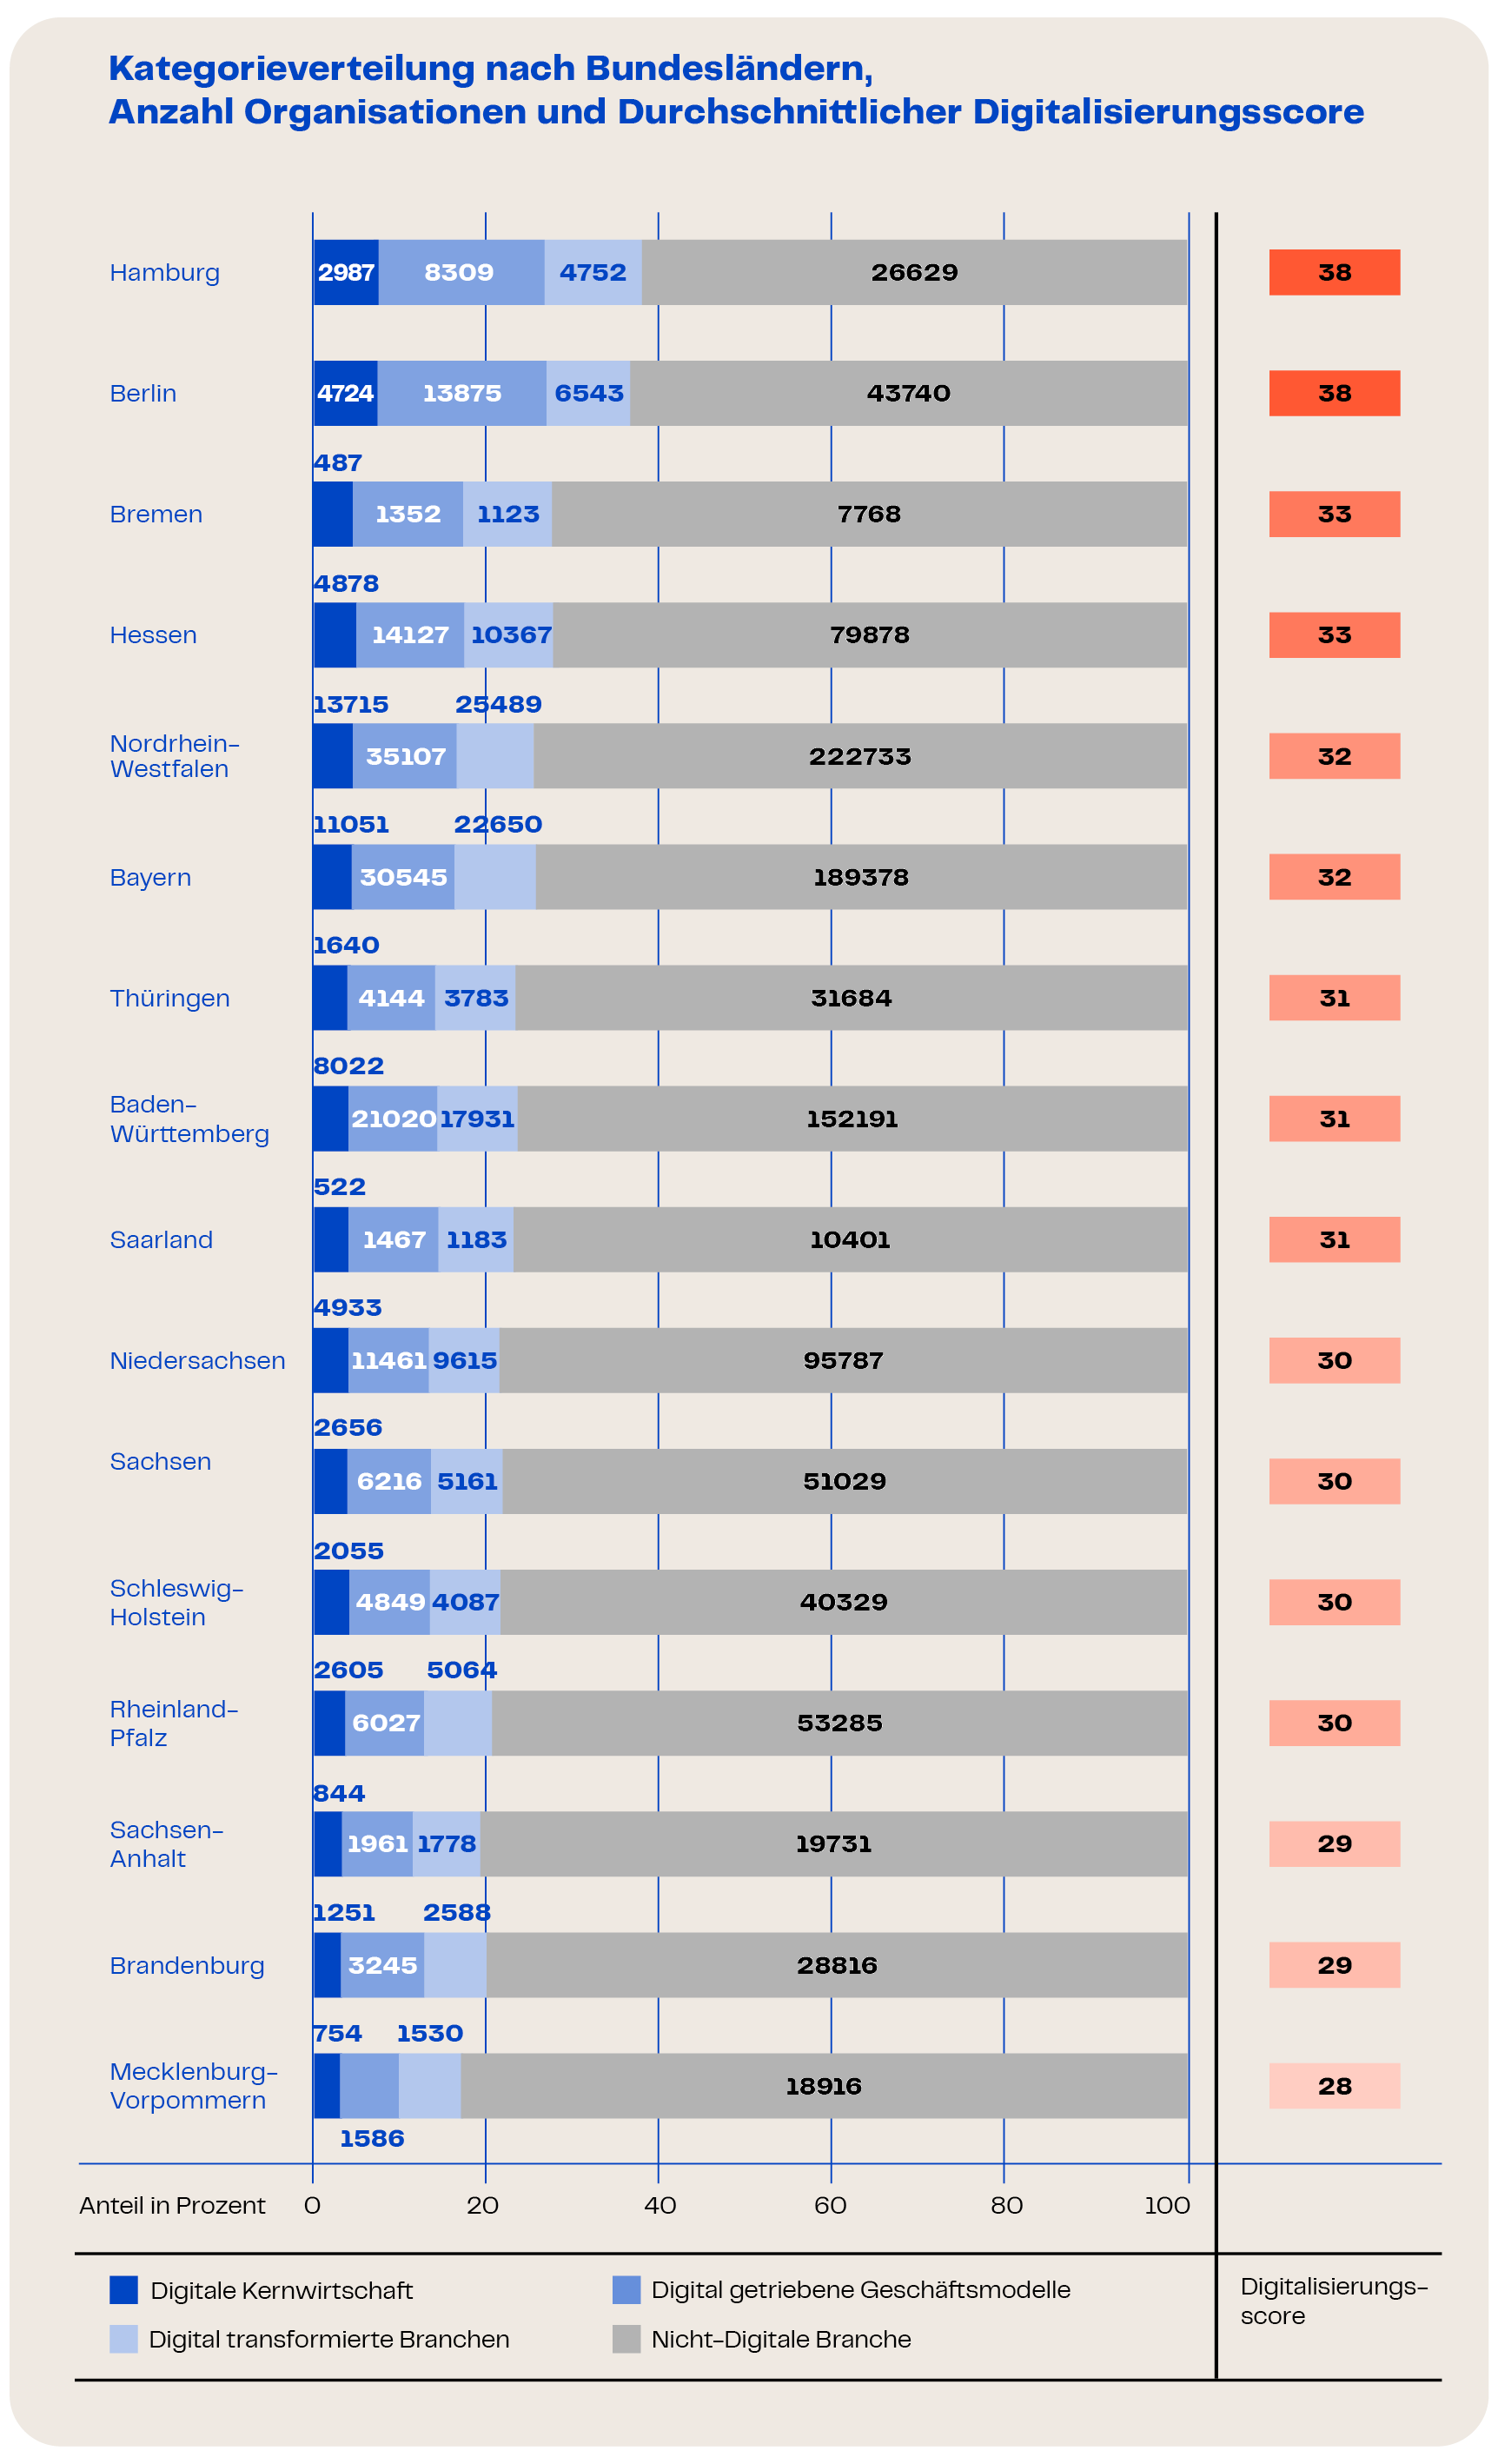
Die regionale Betrachtung erfolgt auf zwei Ebenen: nach Landkreisen und Städten sowie nach Bundesländern. Die untenstehende Karte zeigt den durchschnittlichen Digitalisierungsgrad je Landkreis und Stadt. Bereits auf einen Blick werden starke regionale Unterschiede erkennbar. Hohe Digitalisierungsgrade konzentrieren sich in den Städten, die höchsten Durchschnittswerte erreichen München, Hamburg, Darmstadt, Berlin und Frankfurt am Main. Niedrige Werte, verbunden mit einem geringen Anteil an Unternehmen der Digitalen Wirtschaft, finden sich vor allem in ländlichen Regionen, etwa Cochem-Zell, Saale-Orla-Kreis, Wittmund, Uckermark oder Bernkastel-Wittlich. Während der Anteil der Digitalen Wirtschaft in diesen Regionen nur wenig über 10 Prozent liegt, erreicht er in den genannten Städten bis zu fast 40 Prozent. Bemerkenswert ist dabei, dass sich die interne Zusammensetzung über die Regionen hinweg kaum unterscheidet: Das Verhältnis von digitaler Kernwirtschaft, digital getriebenen Geschäftsmodellen und digital transformierten Branchen bleibt regional weitgehend stabil. Die Regionen unterscheiden sich also im Umfang der Digitalen Wirtschaft, nicht in ihrer Struktur. Auf Ebene der Bundesländer setzt sich dieses Muster fort. An der Spitze stehen die Stadtstaaten Hamburg, Berlin und Bremen, mit dem höchsten durchschnittlichen Digitalisierungsgrad und den höchsten Anteilen an Unternehmen der Digitalen Wirtschaft. Strukturschwächere und ländlich geprägte Länder wie Mecklenburg-Vorpommern, Brandenburg, Sachsen-Anhalt und Rheinland-Pfalz bilden die hinteren Plätze. Die Unterschiede fallen auf Länderebene allerdings geringer aus als auf Ebene der Land-und Stadtkreise, da sich innerhalb der Flächenländer städtische und ländliche Regionen wechselseitig ausgleichen.
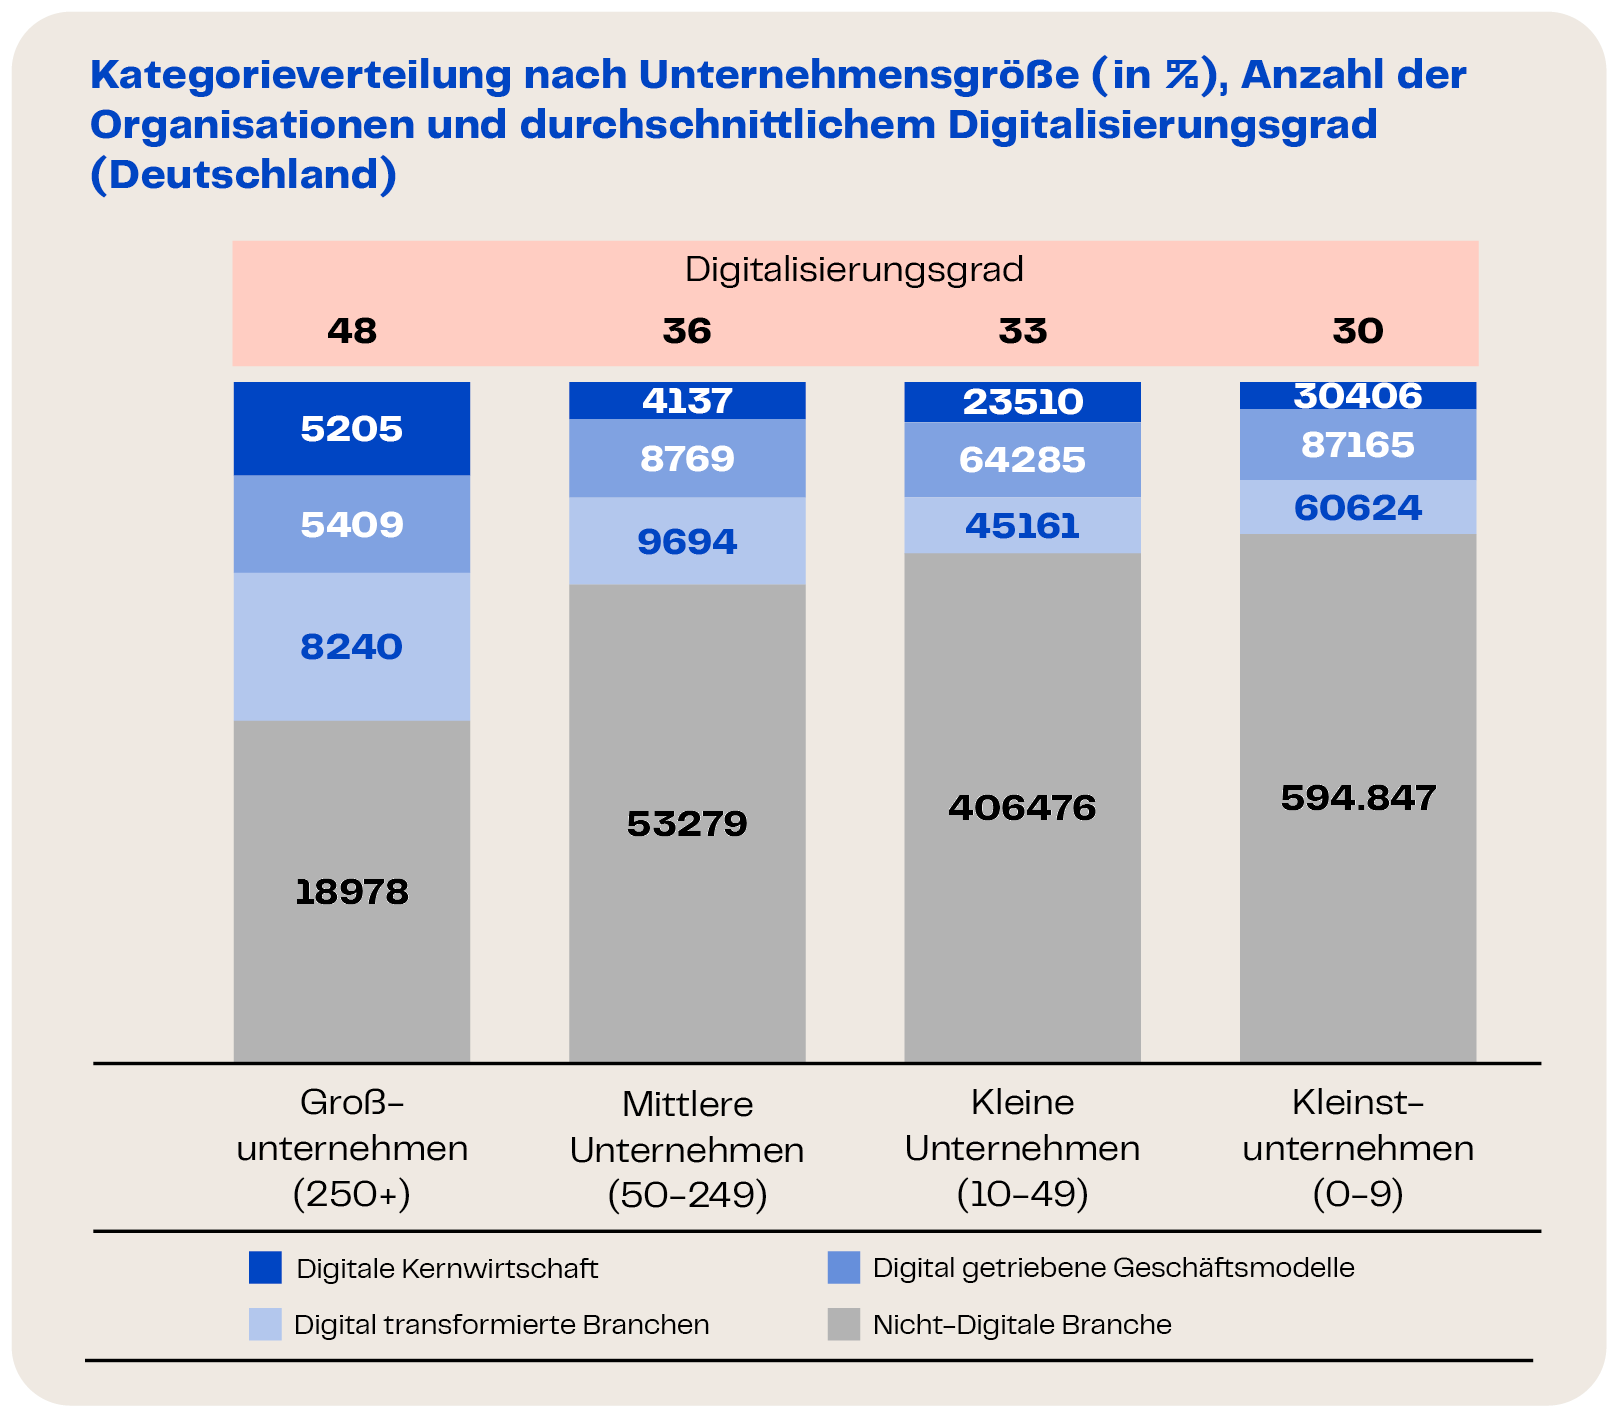
Diese Abbildung weist die Kategorieverteilung nach Unternehmensgröße in Prozent aus. Deutlich erkennbar: Mit zunehmender Unternehmensgröße steigt der Anteil der Digitalen Wirtschaft. Bei Mikro-, kleinen und mittleren Unternehmen liegt er zwischen rund 22 und 30 Prozent, bei den Großunternehmen mit mindestens 250 Beschäftigten dagegen bei knapp 50 Prozent. Dieser Befund darf jedoch nicht über die absoluten Größenverhältnisse hinwegtäuschen: Rein nach ihrer Anzahl stellen mehrheitlich die kleinen Unternehmen die Digitale Wirtschaft. Allein den digital transformierten Branchen sind knapp 61.000 Mikrounternehmen bis neun Beschäftigten zuzurechnen, aber nur rund 8.250 Großunternehmen mit mindestens 250 Beschäftigten. Der höhere Anteil bei den Großunternehmen bedeutet also nicht, dass die Digitale Wirtschaft überwiegend aus großen Unternehmen besteht, sondern dass digitale Geschäftstätigkeit unter großen Unternehmen häufiger vorkommt. In dieselbe Richtung weisen die durchschnittlichen Digitalisierungsgrade nach Größenklasse: Sie steigen kontinuierlich von 30 bei den Mikrounternehmen auf 48 bei den Großunternehmen.
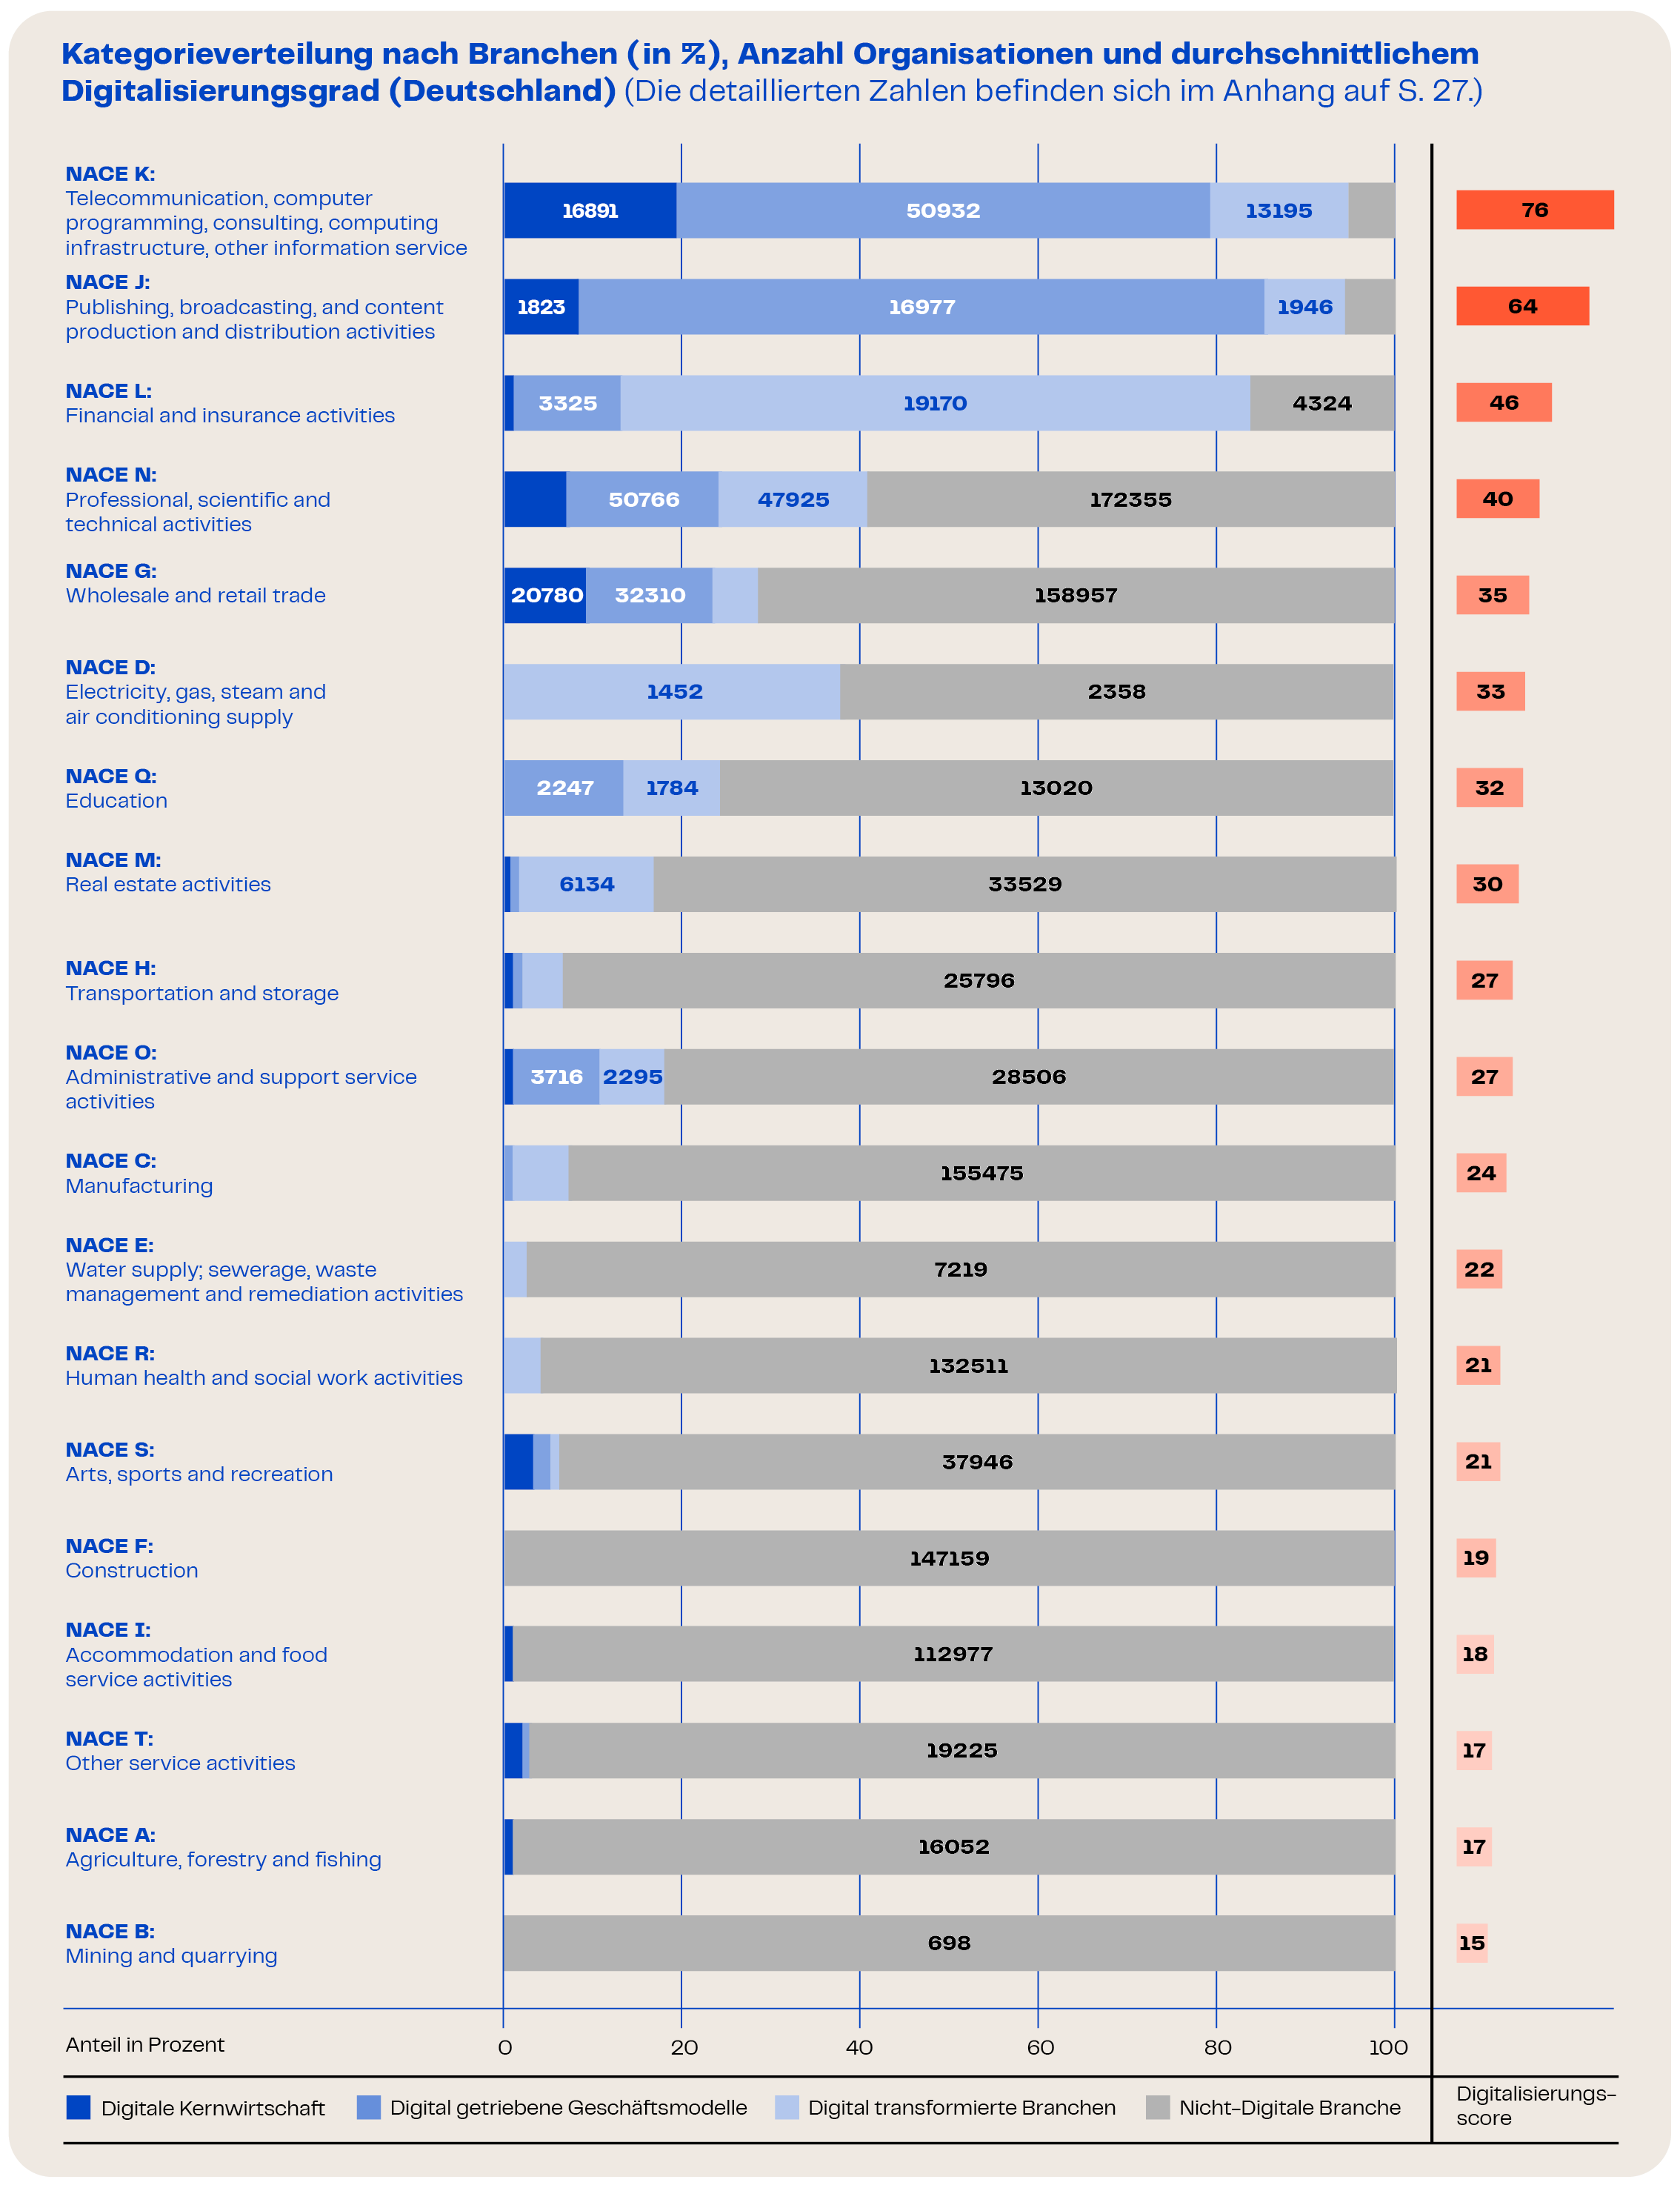
Die untenstehende Abbildung zeigt die Kategorieverteilung nach Branchen (NACE-Codes), geordnet nach dem durchschnittlichen Digitalisierungsgrad. Den mit Abstand höchsten Wert erreicht Sektion K (u.a. Telekommunikation, Computerprogrammierung) und Sektion J (u.a. Publishing), gefolgt von Sektion L (Finanz- und Versicherungsdienstleistungen). Diese drei Branchen weisen mit Abstand den höchsten Anteil (zwischen 80 und über 90 Prozent) an Unternehmen auf, die mindestens einer Kategorie der Digitalen Wirtschaft zuzuordnen sind. Am unteren Ende stehen digitalisierungsferne Branchen wie Land- und Forstwirtschaft oder Bergbau mit sehr niedrigen Anteilen. Auffällig ist, dass sich die Zusammensetzung der Digitalen Wirtschaft von Branche zu Branche stark unterscheiden kann. Ein hoher Gesamtanteil bedeutet beispielsweise nicht automatisch einen proportional gleich hohen Anteil digitaler Kernwirtschaft. Sektion D (Energieversorgung) etwa erreicht mit knapp 40 Prozent einen hohen Gesamtanteil, der sich jedoch praktisch vollständig aus der Kategorie der digital transformierten Branchen aufbaut, also aus dem äußersten Kreis der Digitalen Wirtschaft. Ähnliches gilt für Sektion L, wohingegen Sektion K nicht nur insgesamt einen hohen Anteil von Unternehmen aus der Digitalen Wirtschaft aufweist, sondern auch einen hohen Anteil digitaler Kernwirtschaft: Fast 20 Prozent der Unternehmen dieser Branche zählen zum digitalen Kern. Insgesamt zeigt sich, dass die Digitale Wirtschaft sehr ungleich über die Branchen verteilt ist. Die nächste Abbildung stellt Gesamtbeschäftigung und Kategoriezusammensetzung nach NACE-Branche und Größenklasse als Mosaikdiagramm dar: Die Fläche eines Mosaiks entspricht der Gesamtbeschäftigung der jeweiligen Kombination aus Branche und Größenklasse, die Farben zeigen den Anteil der Digitalen Wirtschaft an dieser Beschäftigung. So wird die Relevanz der Branchen und Größenklassen nach Beschäftigung sichtbar. Deutlich wird, dass ein großer Teil der Beschäftigung in der Digitalen Wirtschaft auf Sektion K entfällt, dort konzentriert bei den großen Unternehmen: Auf die Großunternehmen entfallen dort knapp drei Millionen Beschäftigte, auf die Mikrounternehmen derselben Sektion nur rund 110.000.
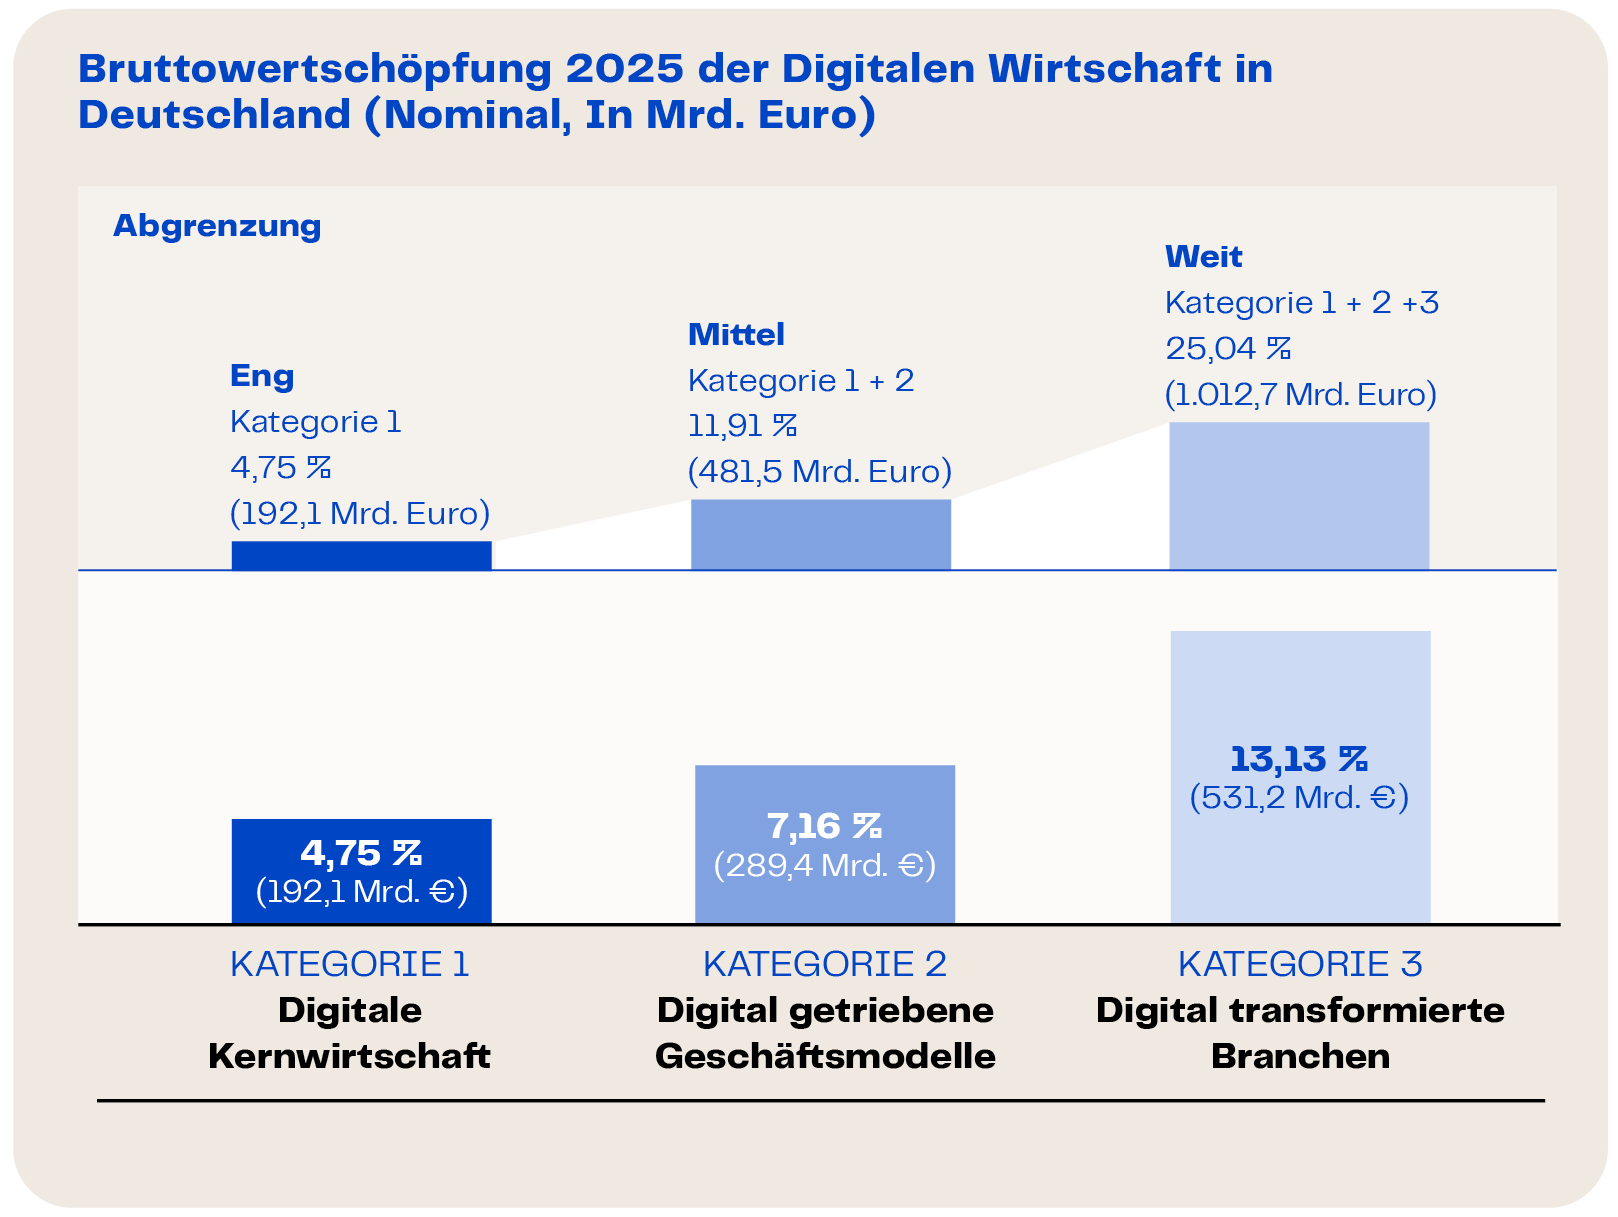
Die untenstehende Tabelle fasst den Beitrag der Digitalen Wirtschaft zur deutschen Wirtschaftsleistung, gemessen an der Bruttowertschöpfung (BWS), zusammen. Im Jahr 2025 belief sich die gesamte Bruttowertschöpfung über alle Wirtschaftsbereiche hinweg auf 4,04 Billionen Euro, das Bruttoinlandsprodukt auf 4,47 Billionen Euro. Gewichtet nach Größenklassen entfällt auf die Digitale Wirtschaft in der weiten Abgrenzung, also der Summe der Kategorien 1 bis 3, ein Anteil von 25,04 Prozent an der Bruttowertschöpfung beziehungsweise 1,01 Billionen Euro. In der engen Abgrenzung, die nur die digitale Kernwirtschaft umfasst, entspricht dieser Anteil 4,75 Prozent oder 192 Milliarden Euro. Bemerkenswert ist, dass der Wertschöpfungsanteil der weiten Abgrenzung mit 25,04 Prozent fast genau dem Anteil der Digitalen Wirtschaft an allen Unternehmen von 24,7 Prozent entspricht. Gleiches gilt für die digitale Kernwirtschaft (4,75 % Anteil an der BWS und 4,4 % Anteil an allen Unternehmen).
Der Blick auf die einzelnen Kategorien zeigt jedoch, dass Unternehmensanteil und Wertschöpfungsanteil dennoch deutlich auseinanderfallen können. Kategorie 2 (digital getriebene Geschäftsmodelle) trägt mit 7,16 Prozent beziehungsweise 289 Milliarden Euro vergleichsweise wenig zur Bruttowertschöpfung bei, obwohl sie 11,6 Prozent aller Unternehmen stellt. Kategorie 3 (digital transformierte Branchen) verhält sich spiegelbildlich: Ihr Wertschöpfungsanteil fällt mit 13,13 Prozent beziehungsweise 531 Milliarden Euro überproportional hoch aus, da sie nur 8,7 Prozent aller Unternehmen ausmacht. Diese Abweichung ist kein Widerspruch, sondern folgt unmittelbar aus dem, was die beiden Größen messen. Ein Anteil an den Unternehmen misst etwas anderes als ein Anteil an der Wirtschaftsleistung: In der Unternehmenszählung zählt der Onlineshop mit zwei Beschäftigten genauso viel wie eine Großbank. Kategorie 2 besteht aus vielen, oft kleinen Unternehmen, zudem konzentriert in Branchen, deren Wertschöpfung insgesamt vergleichsweise gering ist. Deshalb stellt sie zwar knapp 13 Prozent der Unternehmen, aber nur gut 7 Prozent der Wertschöpfung. Kategorie 3 umfasst hingegen weniger Unternehmen, darunter aber überproportional große aus besonders wertschöpfungsstarken Branchen wie Banken, Versicherungen, Energieversorgern und der Industrieunternehmen. So kommt sie auf über 13 Prozent der Wertschöpfung, obwohl sie nur knapp unter 9 Prozent der Unternehmen umfassen. Kategorie 2 zeigt damit die Breite der Digitalen Wirtschaft, Kategorie 3 ihr ökonomisches Gewicht.
Aufschlussreich ist die Verteilung der digitalen Wertschöpfung über die einzelnen Wirtschaftsbereiche. In der Information und Kommunikation sowie bei den Finanz- und Versicherungsdienstleistern ist die Wertschöpfung mit Anteilen von über 95 Prozent nahezu vollständig der Digitalen Wirtschaft zuzurechnen. Den größten absoluten Beitrag liefern jedoch die Unternehmensdienstleister mit rund 238 Milliarden Euro und der Bereich Handel, Verkehr und Gastgewerbe mit rund 207 Milliarden Euro. Beide Bereiche zählen nicht zu den klassisch digitalen, tragen aber gerade wegen ihrer schieren Größe erheblich zur digitalen Wertschöpfung bei. Das zeigt, dass die Digitale Wirtschaft mittlerweile weit über die klassische IT-Branche hinausreicht.
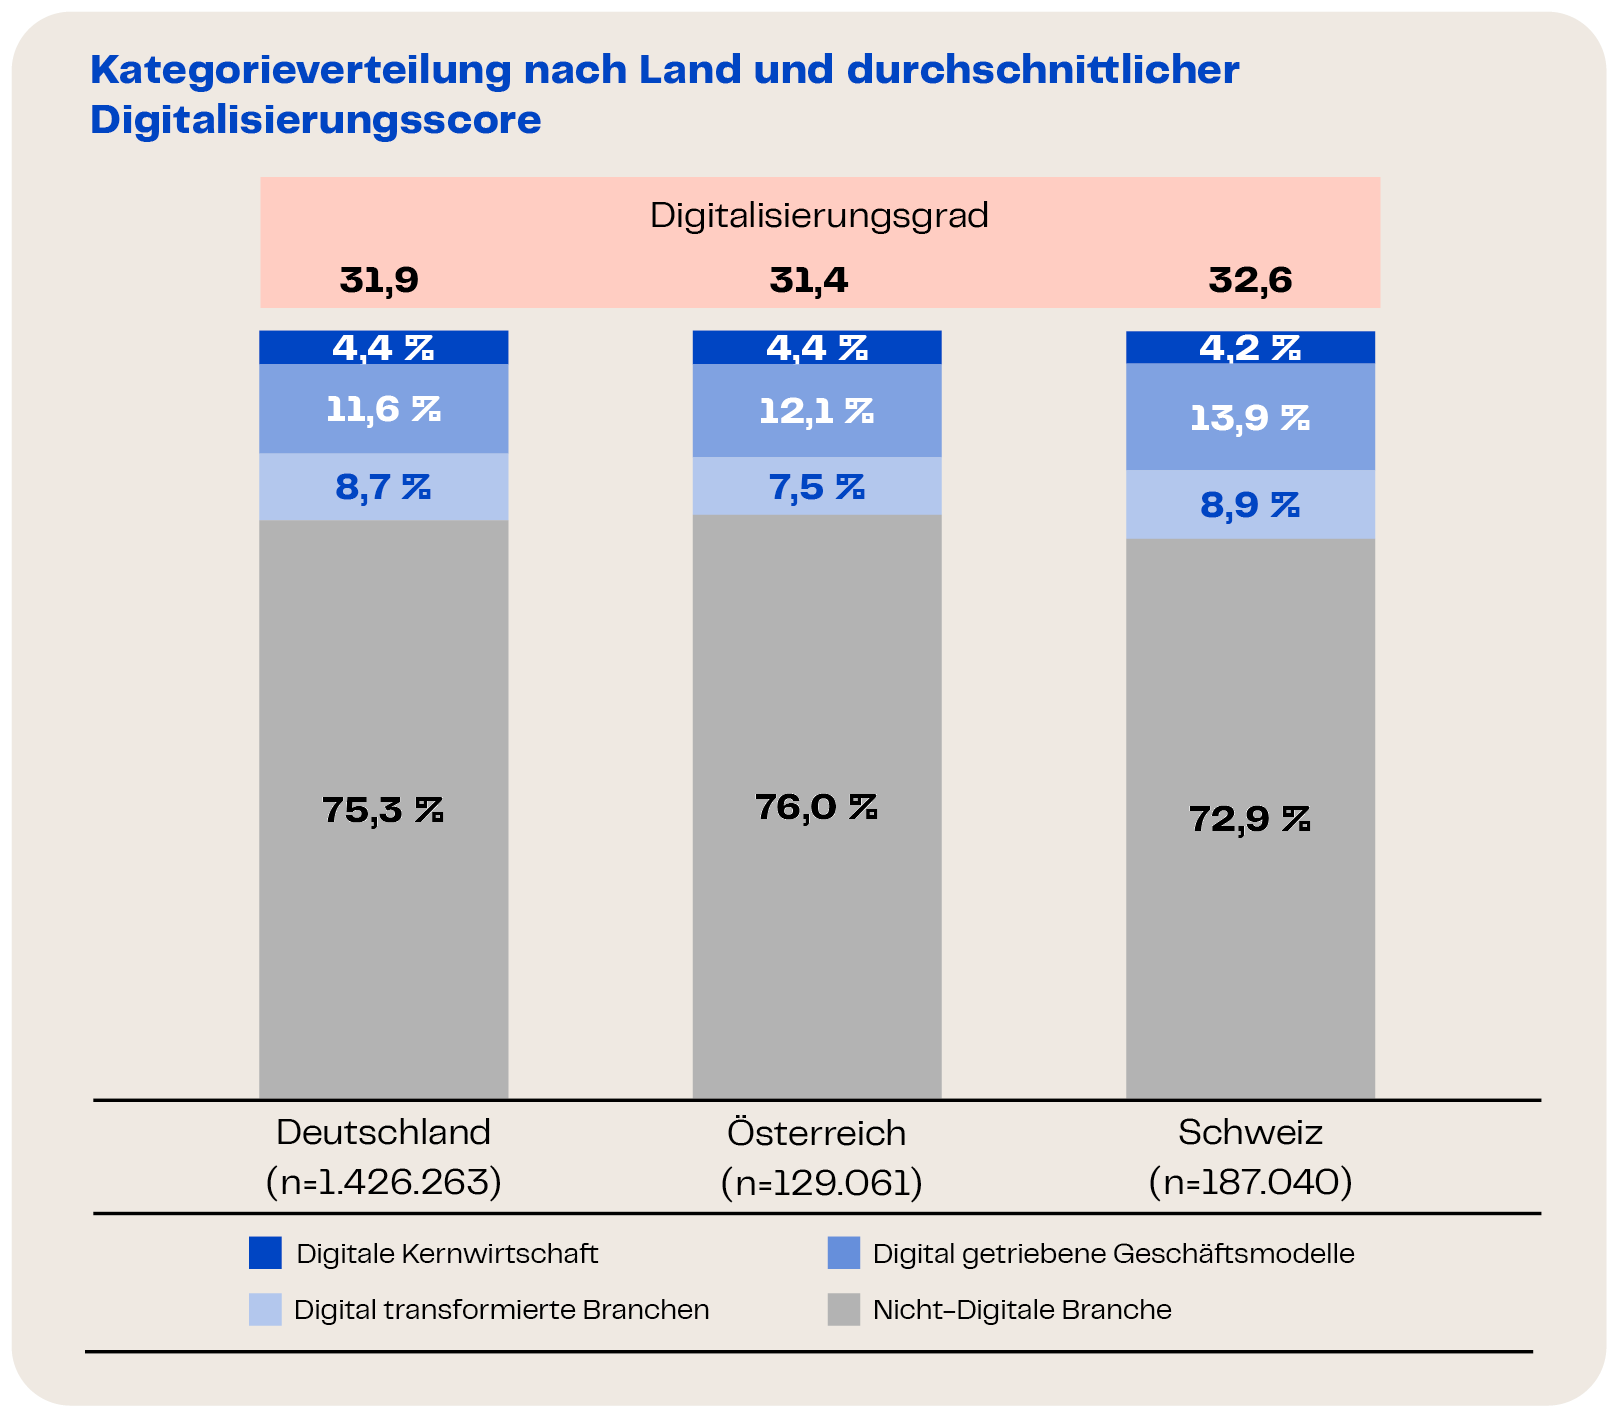
Der abschließende Vergleich stellt Deutschland, Österreich und die Schweiz gegenüber. Ein solcher Vergleich ist möglich, da die beschriebene webAI-Methodik global anwendbar ist. Grundlage ist abermals der ISTARI Global Organization Index (GOI), der Organisationen weltweit abbildet und länderübergreifende Analysen und Benchmarkings auf einheitlicher methodischer Basis erlaubt. Wie die Abbildung zeigt, unterscheiden sich die drei Länder nur marginal, sowohl im Anteil der Digitalen Wirtschaft als auch in der Verteilung der Kategorien und im durchschnittlichen Digitalisierungsgrad. Die Schweiz weist dabei den höchsten Anteil an Unternehmen der Digitalen Wirtschaft und den höchsten Digitalisierungsgrad auf. Insgesamt deutet dies darauf hin, dass diese drei Länder mit ihren ohnehin sehr ähnlichen Wirtschaftsstrukturen auch hinsichtlich der Digitalen Wirtschaft vergleichbar aufgestellt sind. Da der GOI alle Länder weltweit erfasst, ließe sich derselbe Ansatz künftig auf weitere europäische und außereuropäische Länder ausweiten, was zusätzliche Einordnungen und Benchmarks ermöglichen würde.
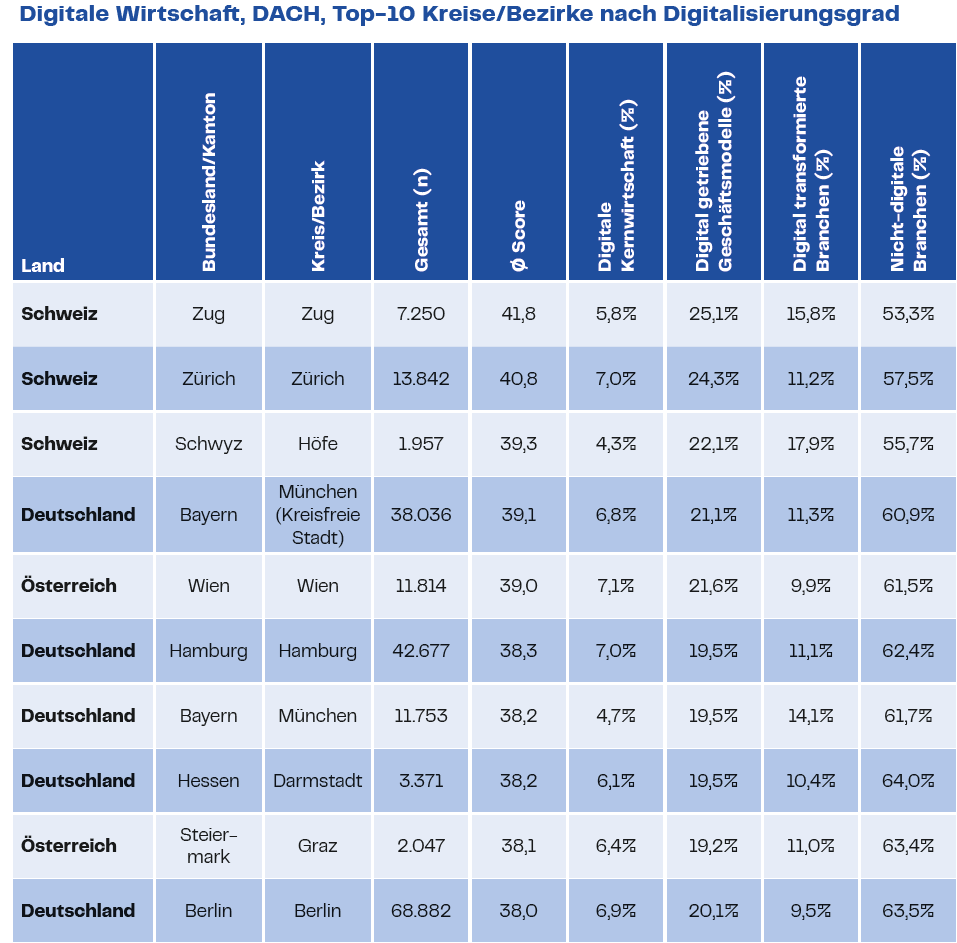
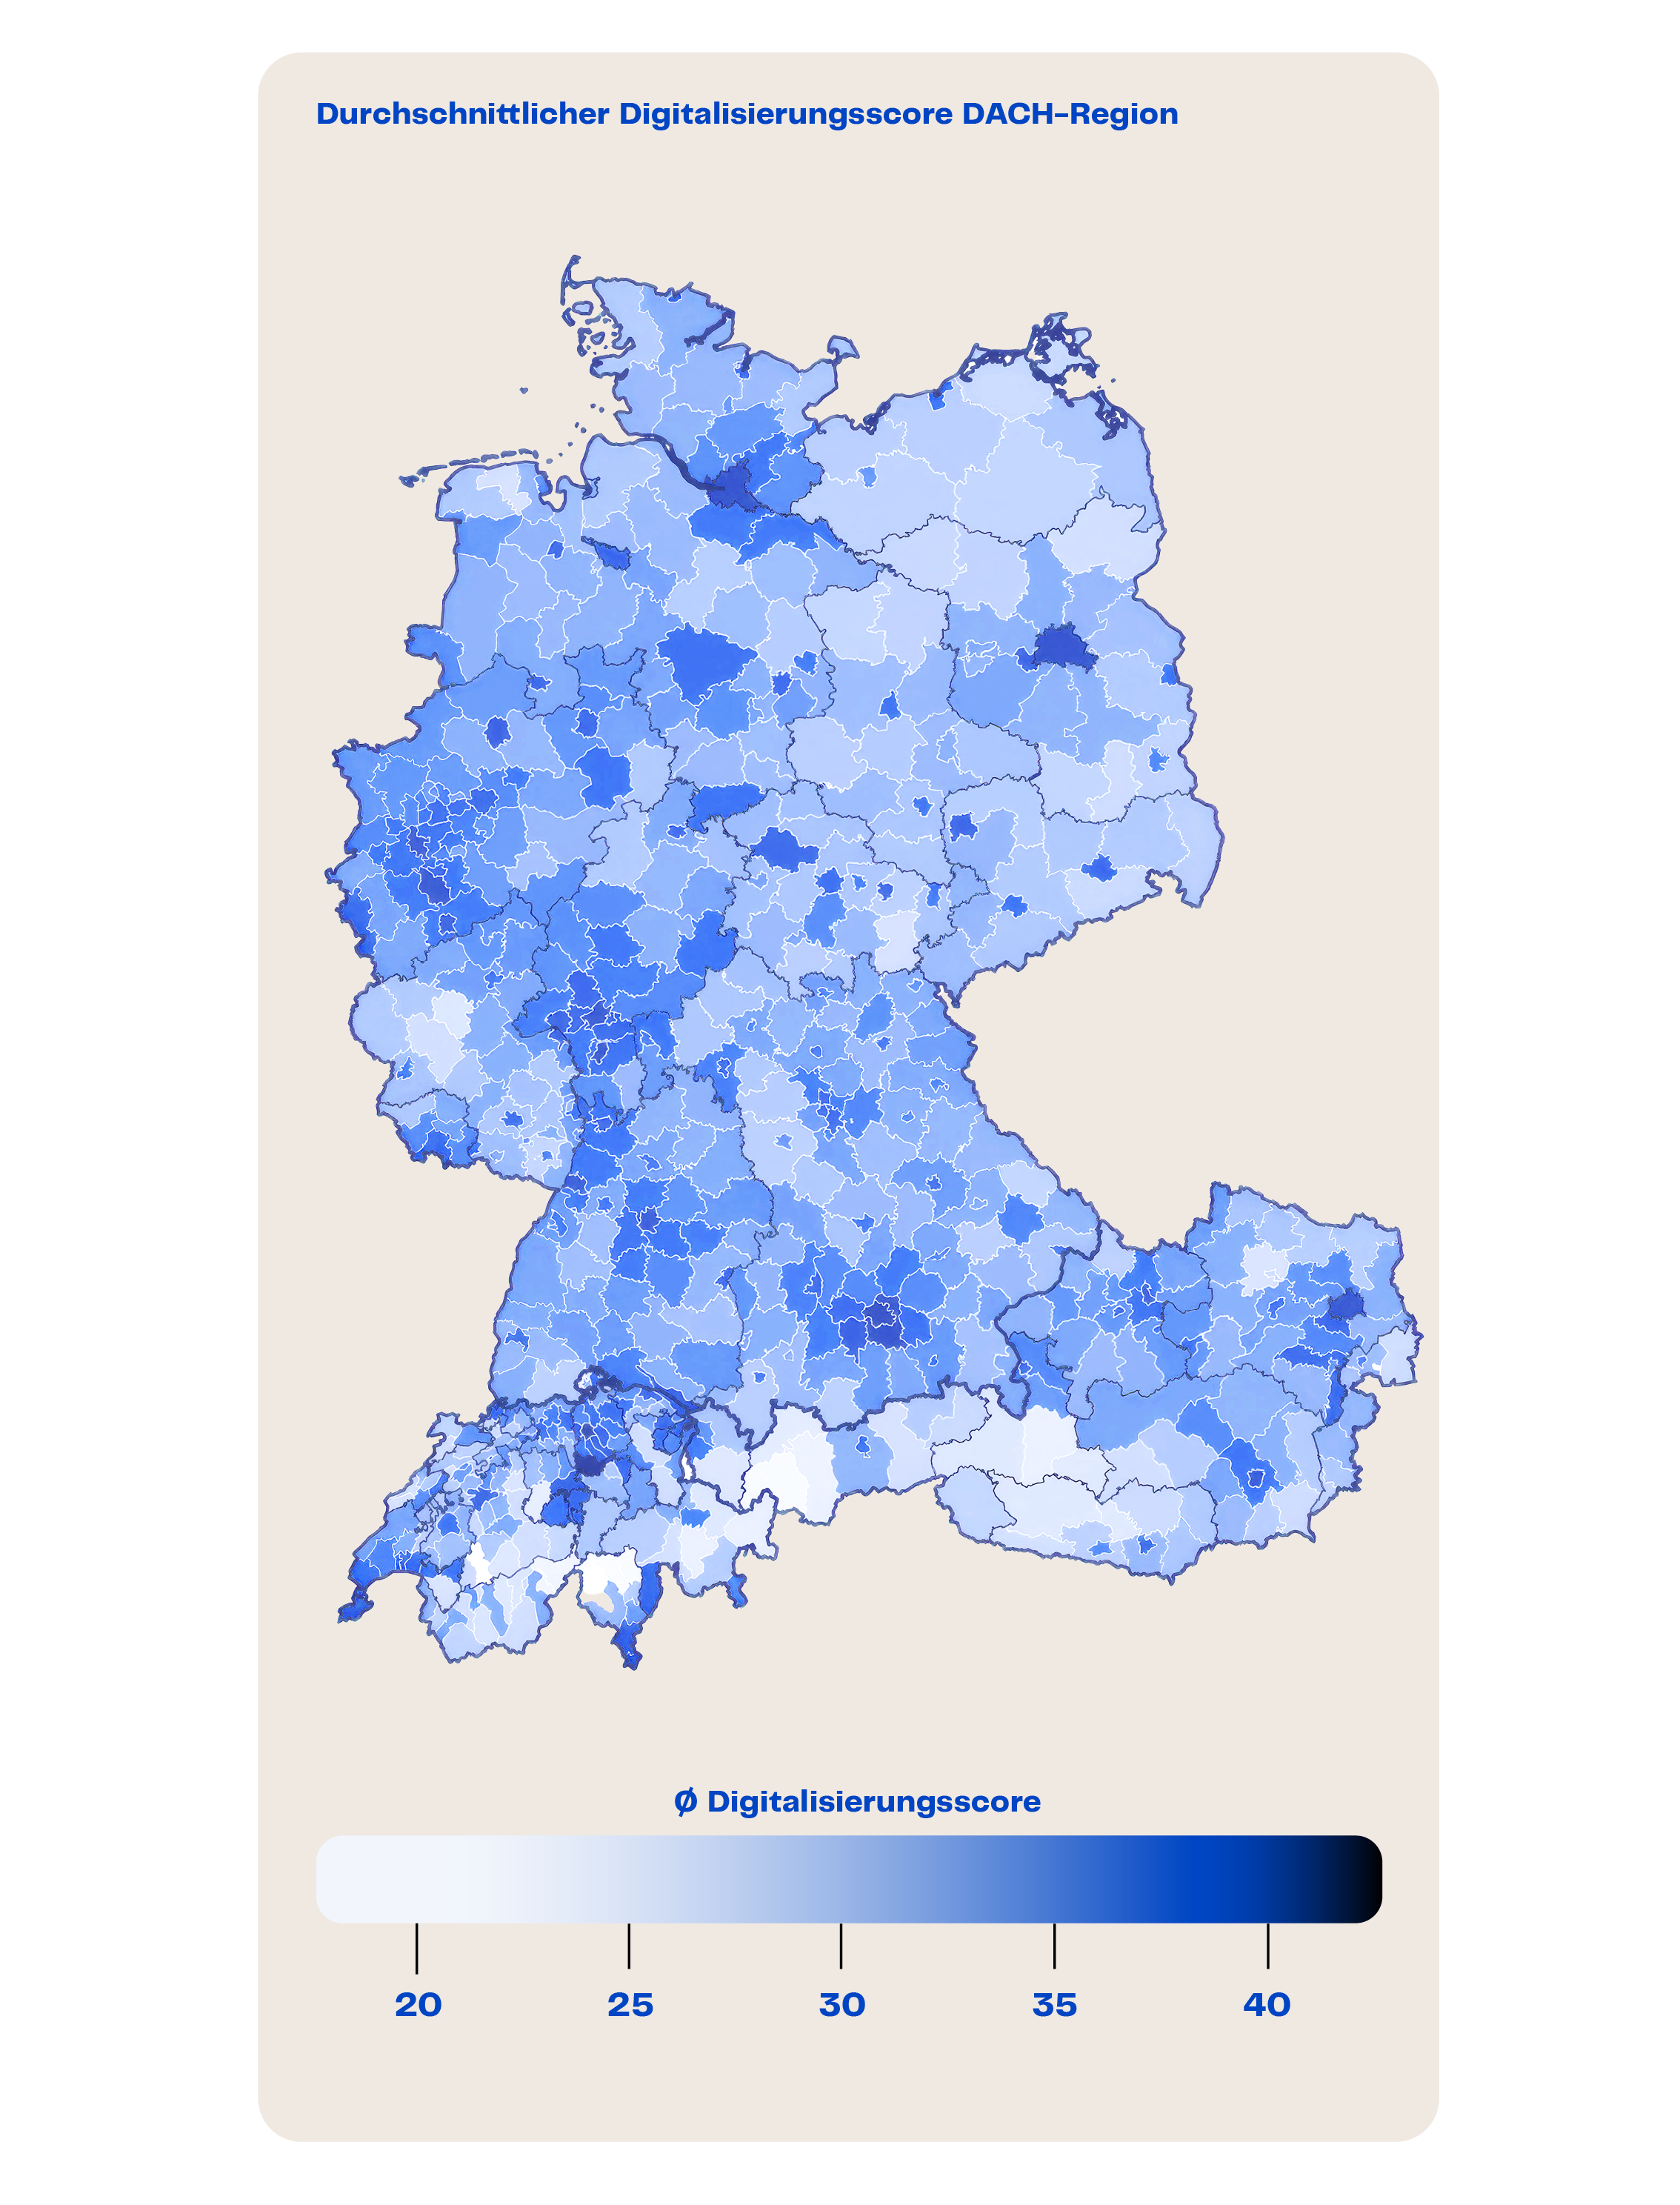
Ein genauerer Blick auf die Regionen bestätigt dieses Bild. Die untenstehende Karte zeigt den durchschnittlichen Digitalisierungsgrad je Kreis und Bezirk über alle drei Länder hinweg. Auch grenzüberschreitend folgt die Digitalisierung einem ähnlichen Muster wie innerhalb Deutschlands: Hohe Werte konzentrieren sich in den Ballungsräumen, während ländliche Regionen zurückliegen. Die Grenzen zwischen den jeweiligen Ländern zeichnen sich in der Fläche kaum ab, was die strukturelle Ähnlichkeit des DACH-Raums unterstreicht. Unter den zehn Regionen mit dem höchsten Digitalisierungsgrad (Anhang) finden sich alle drei Länder wieder. An der Spitze stehen die Schweizer Kantone Zug und Zürich mit Durchschnittswerten von 41,8 und 40,8, gefolgt von der Region Höfe im Kanton Schwyz. Erst danach folgen die stärksten deutschen und österreichischen Regionen: München und Hamburg auf deutscher, Wien und Graz auf österreichischer Seite, jeweils mit Werten um 38 bis 39. Bemerkenswert ist, dass die Schweizer Spitzenregionen ihren hohen Digitalisierungsgrad nicht primär aus einem größeren digitalen Kern (digitale Kernwirtschaft) speisen, sondern vor allem aus einem hohen Anteil digital getriebener Geschäftsmodelle: In Zug und Zürich zählt rund ein Viertel aller Unternehmen zu dieser Kategorie, deutlich mehr als in den führenden deutschen Regionen.
Regionale Verteilung
Unser innovativer Ansatz ermöglicht es uns, jede einzelne Region einzeln darzustellen. Suche jetzt auch Deine Region in unserer interaktiven Ansicht!
A
- Ahrweiler
- Aichach-Friedberg
- Alb-Donau-Kreis
- Altenburger Land
- Altenkirchen (Westerwald)
- Altmarkkreis Salzwedel
- Altötting
- Alzey-Worms
- Amberg
- Amberg-Sulzbach
- Ammerland
- Anhalt-Bitterfeld
- Ansbach
- Ansbach (Kreisfreie Stadt)
- Aschaffenburg
- Aschaffenburg (Kreisfreie Stadt)
- Augsburg
- Augsburg (Kreisfreie Stadt)
- Aurich
B
- Bad Dürkheim
- Bad Kissingen
- Bad Kreuznach
- Bad Tölz-Wolfratshausen
- Baden-Baden
- Bamberg
- Bamberg (Kreisfreie Stadt)
- Barnim
- Bautzen
- Bayreuth
- Bayreuth (Kreisfreie Stadt)
- Berchtesgadener Land
- Bergstraße
- Berlin
- Bernkastel-Wittlich
- Biberach
- Bielefeld
- Birkenfeld
- Bochum
- Bodensee
- Bodenseekreis
- Bonn
- Borken
- Bottrop
- Brandenburg an der Havel
- Braunschweig
- Breisgau-Hochschwarzwald
- Bremen
- Bremerhaven
- Burgenlandkreis
- Böblingen
- Börde
C
D
E
F
G
H
- Hagen
- Halle (Saale)
- Hamburg
- Hameln-Pyrmont
- Hamm
- Harburg
- Harz
- Havelland
- Haßberge
- Heidekreis
- Heidelberg
- Heidenheim
- Heilbronn
- Heilbronn (Stadtkreis)
- Heinsberg
- Helmstedt
- Herford
- Herne
- Hersfeld-Rotenburg
- Herzogtum Lauenburg
- Hildburghausen
- Hildesheim
- Hochsauerlandkreis
- Hochtaunuskreis
- Hof
- Hof (Kreisfreie Stadt)
- Hohenlohekreis
- Holzminden
- Höxter
K
L
M
- Magdeburg
- Main-Kinzig-Kreis
- Main-Spessart
- Main-Tauber-Kreis
- Main-Taunus-Kreis
- Mainz
- Mainz-Bingen
- Mannheim
- Mansfeld-Südharz
- Marburg-Biedenkopf
- Mayen-Koblenz
- Mecklenburgische Seenplatte
- Meißen
- Memmingen
- Merzig-Wadern
- Mettmann
- Miesbach
- Miltenberg
- Minden-Lübbecke
- Mittelsachsen
- Märkisch-Oderland
- Märkischer Kreis
- Mönchengladbach
- Mühldorf am Inn
- Mülheim an der Ruhr
- München
- München (Kreisfreie Stadt)
- Münster
N
- Neckar-Odenwald-Kreis
- Neu-Ulm
- Neuburg-Schrobenhausen
- Neumarkt in der Oberpfalz
- Neumünster
- Neunkirchen
- Neustadt an der Aisch-Bad Windsh
- Neustadt an der Aisch-Bad Windsheim
- Neustadt an der Waldnaab
- Neustadt an der Weinstraße
- Neuwied
- Nienburg (Weser)
- Nordfriesland
- Nordhausen
- Nordsachsen
- Nordwestmecklenburg
- Northeim
- Nürnberg
- Nürnberger Land
O
- Oberallgäu
- Oberbergischer Kreis
- Oberhausen
- Oberhavel
- Oberspreewald-Lausitz
- Odenwaldkreis
- Oder-Spree
- Offenbach
- Offenbach am Main
- Oldenburg
- Oldenburg (Kreisfreie Stadt)
- Olpe
- Ortenaukreis
- Osnabrück
- Osnabrück (Kreisfreie Stadt)
- Ostalbkreis
- Ostallgäu
- Osterholz
- Osterode am Harz
- Ostholstein
- Ostprignitz-Ruppin
P
R
- Rastatt
- Ravensburg
- Recklinghausen
- Regen
- Regensburg
- Regensburg (Kreisfreie Stadt)
- Region Hannover
- Regionalverband Saarbrücken
- Rems-Murr-Kreis
- Remscheid
- Rendsburg-Eckernförde
- Reutlingen
- Rhein-Erft-Kreis
- Rhein-Hunsrück-Kreis
- Rhein-Kreis Neuss
- Rhein-Lahn-Kreis
- Rhein-Neckar-Kreis
- Rhein-Pfalz-Kreis
- Rhein-Sieg-Kreis
- Rheingau-Taunus-Kreis
- Rheinisch-Bergischer Kreis
- Rhön-Grabfeld
- Rosenheim
- Rosenheim (Kreisfreie Stadt)
- Rostock
- Rostock (Kreisfreie Stadt)
- Rotenburg (Wümme)
- Roth
- Rottal-Inn
- Rottweil
S
- Saale-Holzland-Kreis
- Saale-Orla-Kreis
- Saalekreis
- Saalfeld-Rudolstadt
- Saarlouis
- Saarpfalz-Kreis
- Salzgitter
- Salzlandkreis
- Schaumburg
- Schleswig-Flensburg
- Schmalkalden-Meiningen
- Schwabach
- Schwalm-Eder-Kreis
- Schwandorf
- Schwarzwald-Baar-Kreis
- Schweinfurt
- Schweinfurt (Kreisfreie Stadt)
- Schwerin
- Schwäbisch Hall
- Segeberg
- Siegen-Wittgenstein
- Sigmaringen
- Soest
- Solingen
- Sonneberg
- Speyer
- Spree-Neiße
- St. Wendel
- Stade
- Starnberg
- Steinburg
- Steinfurt
- Stendal
- Stormarn
- Straubing
- Straubing-Bogen
- Stuttgart
- Städteregion Aachen
- Suhl
- Schweiz-Osterzgebirge Sächsische
- Sömmerda
- Südliche Weinstraße
- Südwestpfalz
V
W
- Waldeck-Frankenberg
- Waldshut
- Warendorf
- Wartburgkreis
- Weiden in der Oberpfalz
- Weilheim-Schongau
- Weimar
- Weimarer Land
- Weißenburg-Gunzenhausen
- Werra-Meißner-Kreis
- Wesel
- Wesermarsch
- Westerwaldkreis
- Wetteraukreis
- Wiesbaden
- Wilhelmshaven
- Wittenberg
- Wittmund
- Wolfenbüttel
- Wolfsburg
- Worms
- Wunsiedel im Fichtelgebirge
- Wuppertal
- Würzburg
- Würzburg (Kreisfreie Stadt)
Was sind die Erkenntnisse daraus?
Die Studie zeigt, dass die Digitale Wirtschaft ein zentraler Wirtschaftsfaktor in und für Deutschland ist. Sie ist keine Branche neben anderen Branchen, sondern eine wirtschaftliche Querschnittsrealität, die sich durch alle Branchen und Industrien zieht.
Daraus folgt, dass Digitalpolitik endlich als das verstanden werden sollte, was sie ist:
- Mittelstandspolitik.
- Arbeitsmarktpolitik.
- Standortpolitik.
- Wirtschaftspolitik.